整体介绍
金融机构在投资组合优化、衍生品定价和风险评估中,需要处理多重业务约束、复杂市场关系及大量计算任务,对模型求解效率、结果精度和系统集成提出了更高要求。
本源量子金融科技解决方案结合量子金融引擎与量子启发式算法,面向组合优化、期权定价、风险计量及异常检测等场景,提供算法工具、应用开发和联合验证服务。
量子金融引擎依托量子—经典混合计算架构,为金融问题建模、量子算法开发及应用研究提供工具支持;量子启发式金融结合量子计算思想与经典计算方法,面向现有计算环境开展金融算法优化与应用部署。
两条技术路径共同支撑金融机构的业务探索、技术研发和应用建设。
行业痛点

多约束资产配置求解复杂
投资组合需要综合考虑收益、风险、流动性及交易限制。随着资产数量和约束条件增加,候选组合的搜索与评估更加复杂。
衍生品定价计算开销较大
复杂衍生品定价涉及随机过程模拟、多情景分析和重复估计,需要在计算成本与定价误差之间取得平衡。
风险关系建模难度增加
市场变量、客户特征和交易行为之间存在复杂关联,风险模型需要同时处理非线性关系、数据变化及异常样本。
算法开发与业务集成存在门槛
金融业务模型与量子算法之间存在转换和适配需求,机构需要数据处理、模型构建、算法调用及应用开发等工具支持。
模型效果需要持续验证
金融模型需要在不同市场条件和数据分布下检验表现,并综合评价预测误差、稳定性、计算开销与业务适用性。
方案架构
构建“开发环境+基础数据+算法工具+应用场景”统一架构,以共同的金融业务需求衔接两条技术路径。
围绕定价误差、风险识别效果、约束满足情况和计算开销等场景,开展算法比较与业务适配,依据验证结果确定实施方式。
量子金融引擎路径
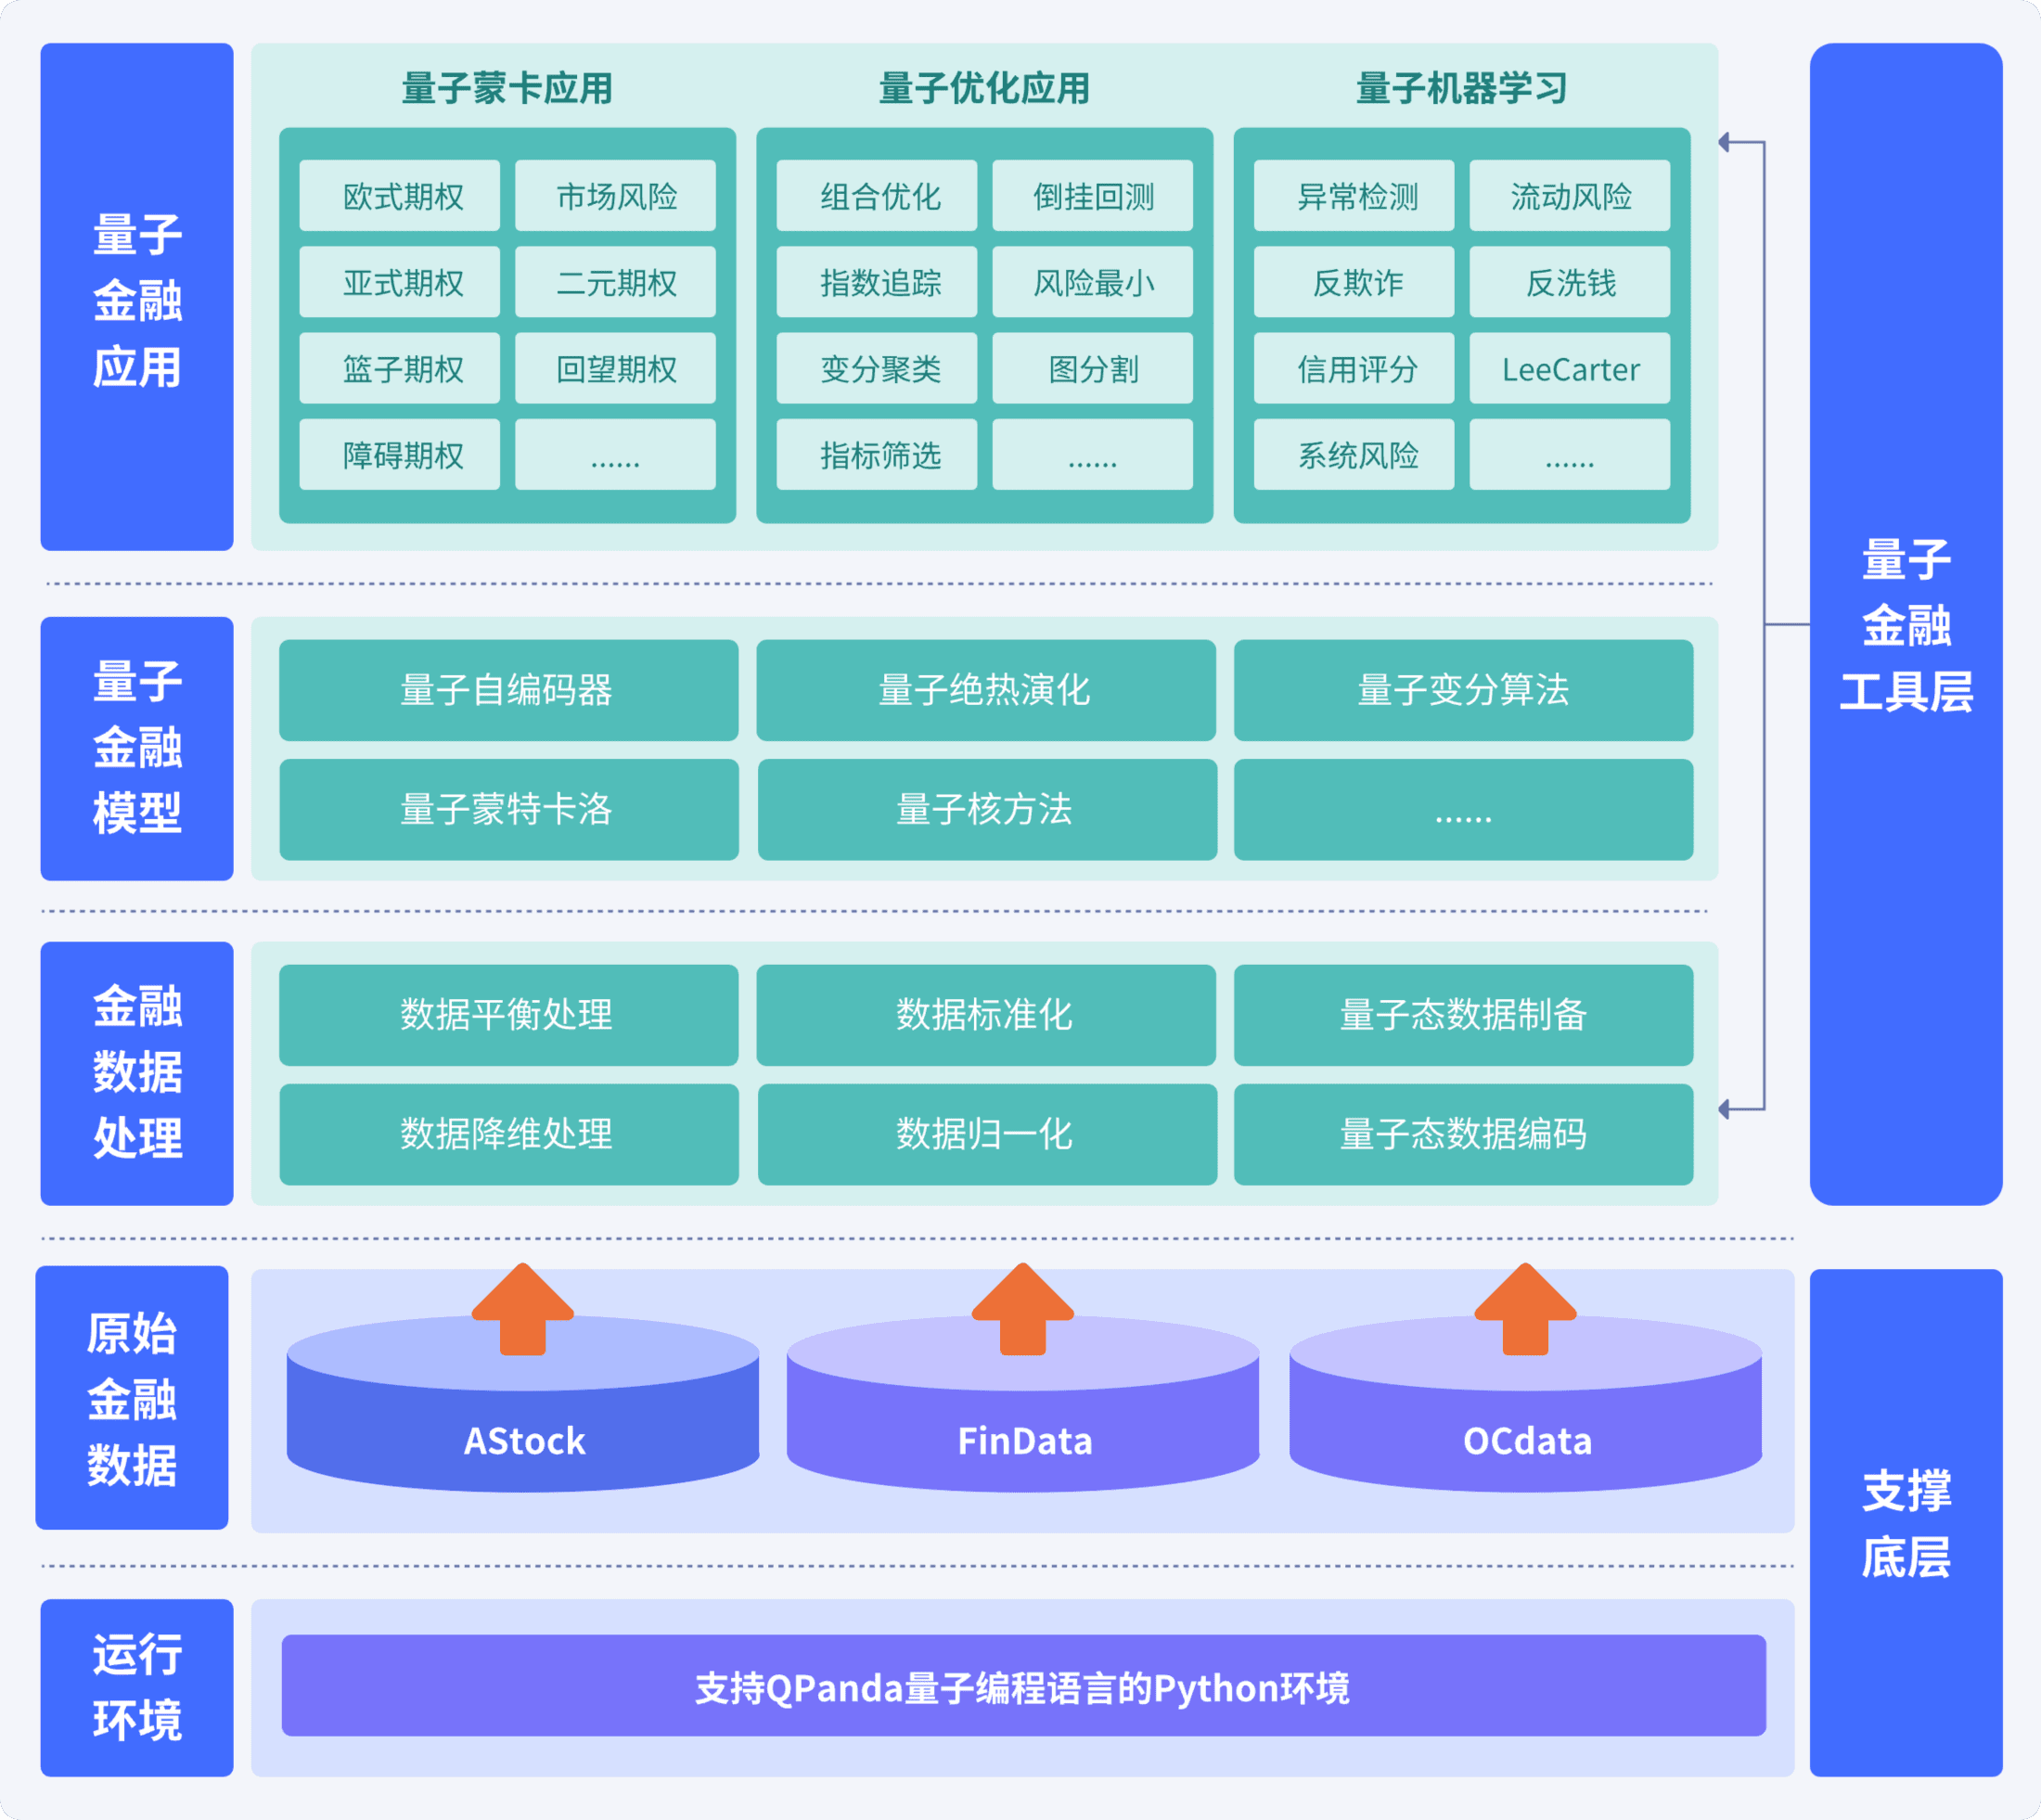
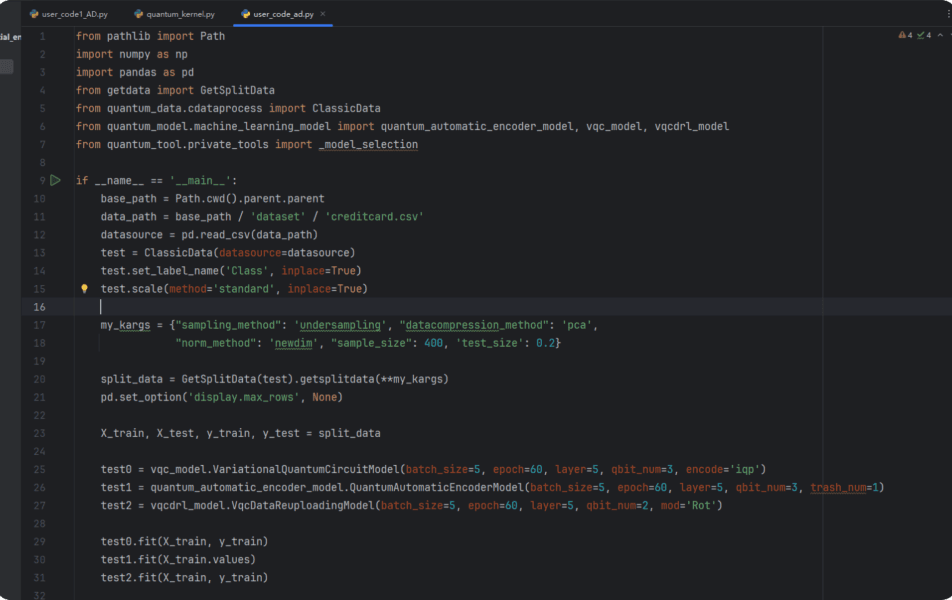
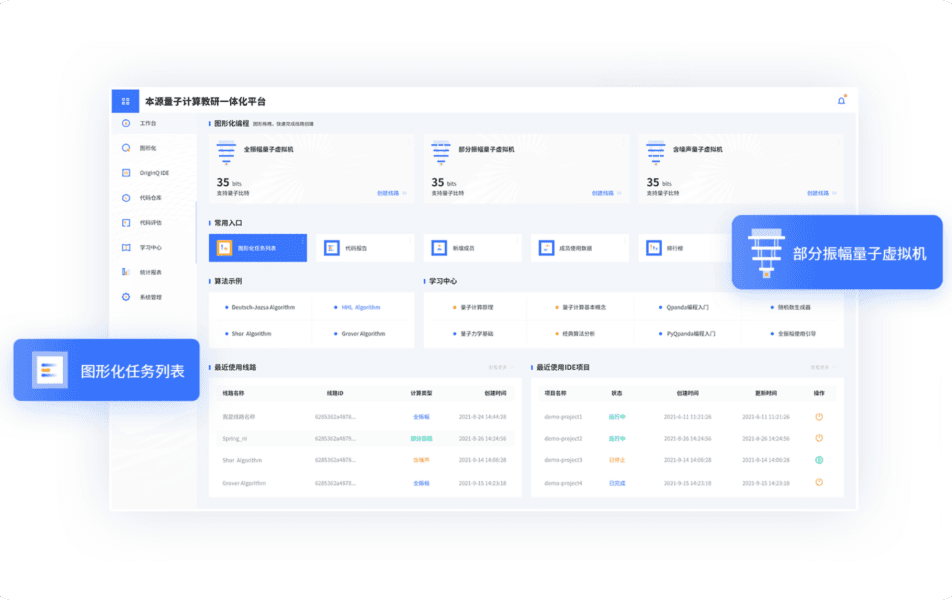
依托量子金融引擎SDK和QPanda开发环境,提供数据处理、金融模型、通用工具和应用接口,支持量子金融算法搭建、模型开发及真机验证。
量子启发式金融路径
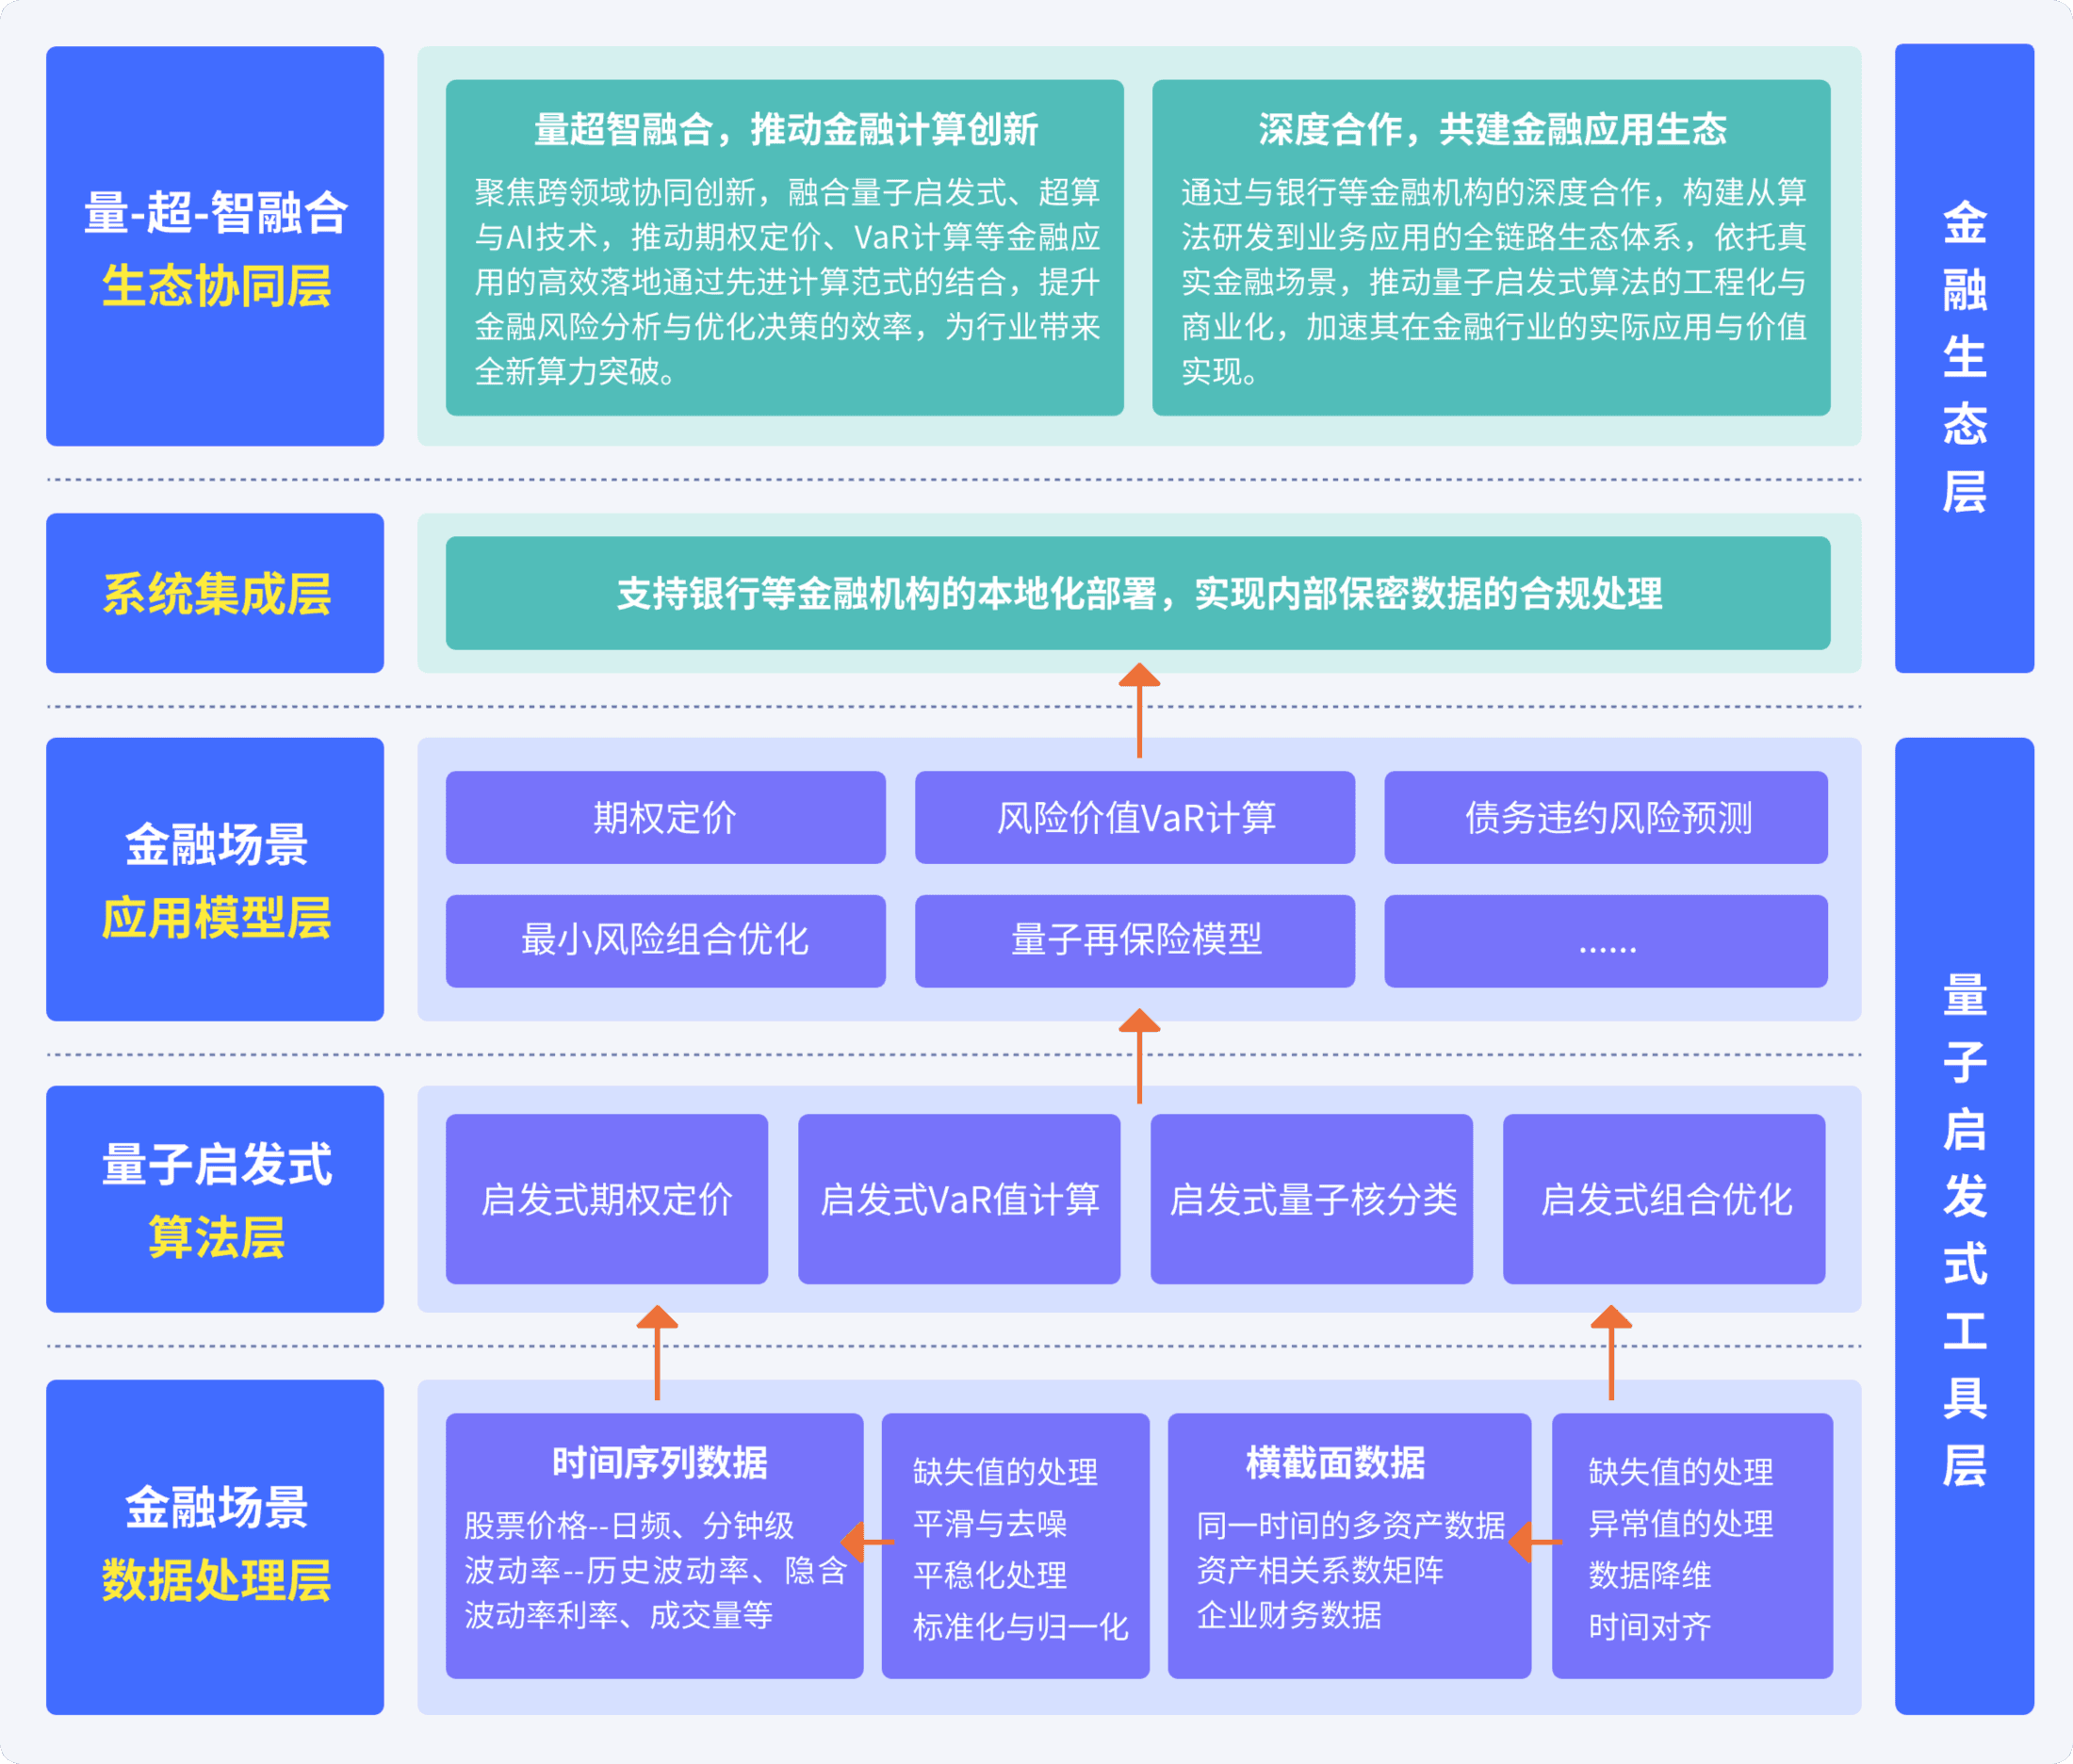
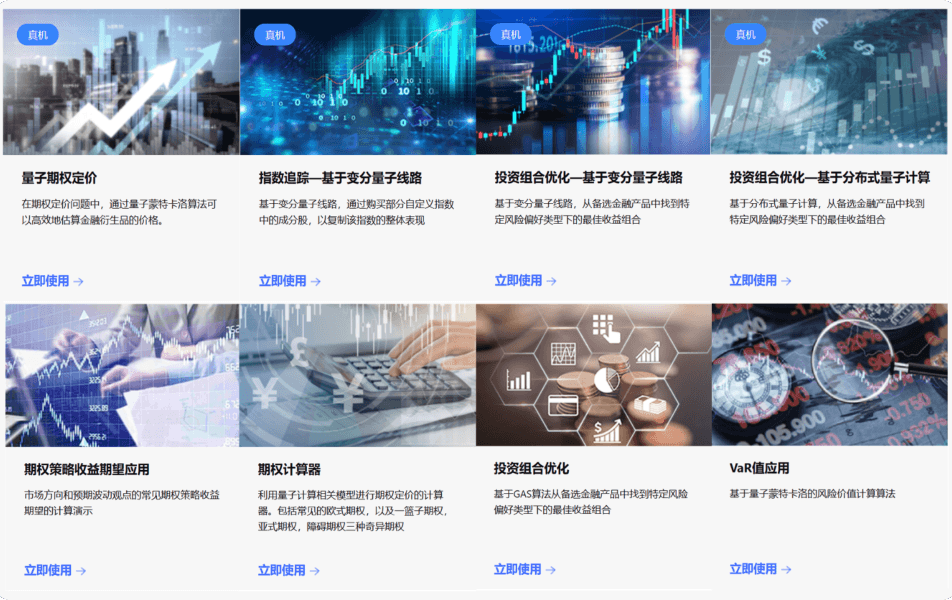
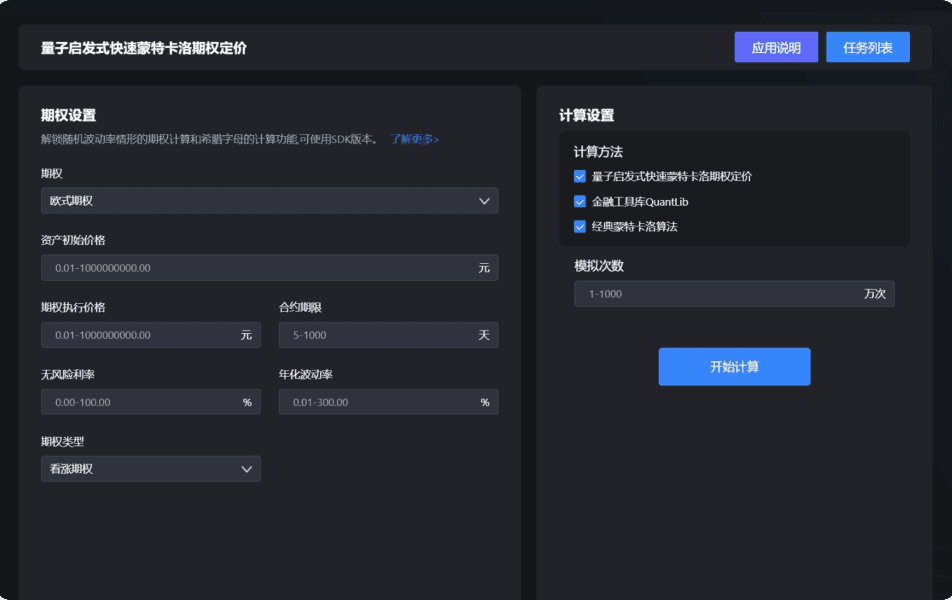
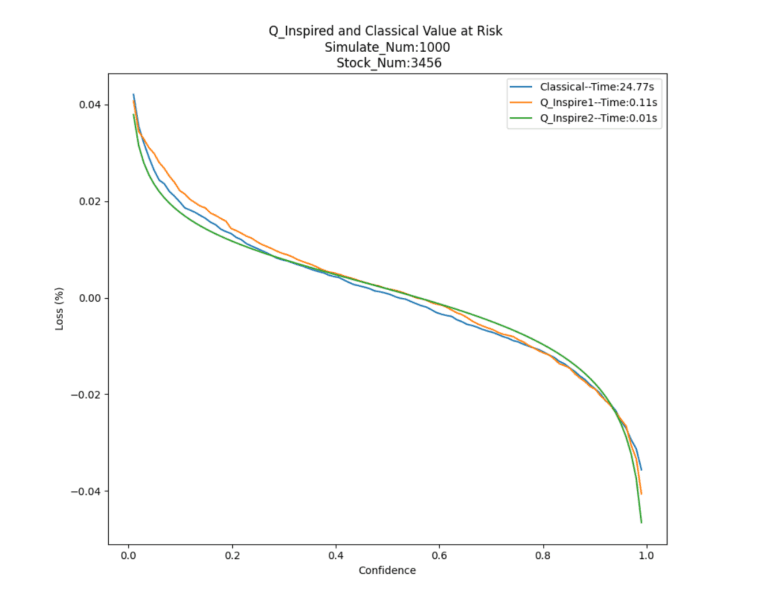
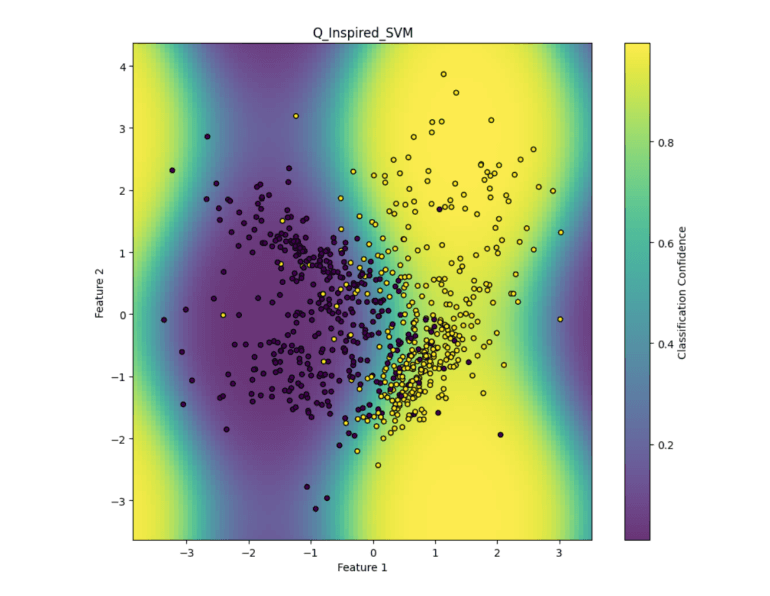
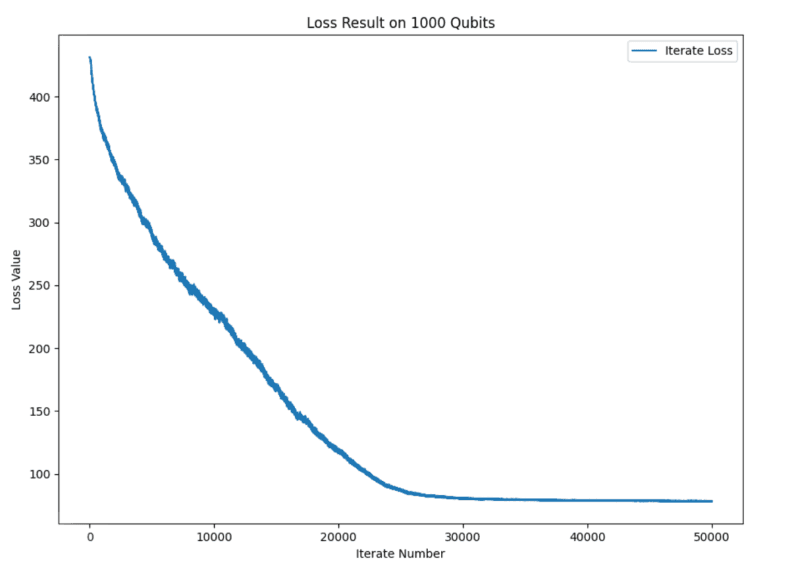
结合经典优化策略与量子计算思想,提供快速蒙特卡洛期权定价、VaR计算、核分类及组合优化等算法,支持金融机构在现有计算环境中开展应用验证与本地化部署。
方案优势

两条技术路径,适配不同应用阶段
兼顾量子金融算法研究与现有计算环境下的业务应用,支持金融机构根据任务特点、算力条件和建设目标选择适用路径。

专用开发框架,支持模型与应用构建
通过量子金融引擎SDK提供金融数据处理、模型调用和应用开发接口,支持代码复用与定制开发,降低量子金融研究和开发门槛。

覆盖典型金融计算任务
围绕期权定价、风险计量、组合优化、信用风险和异常检测等任务,提供算法工具与应用开发支持。

灵活部署与协同研发
结合业务系统、数据条件和计算资源,开展本地化部署、算法共研或定制开发,推动技术方案与具体业务需求衔接。
核心产品与能力
量子金融引擎
量子启发式金融
应用场景
投资组合优化
投资组合需要在收益、风险、流动性及交易限制之间进行权衡,资产规模与约束条件增加会带来更大的求解压力。
结合量子金融引擎中的量子优化能力与量子启发式组合优化算法,开展资产配置建模、候选方案搜索和风险收益比较。根据问题规模及计算条件选择求解路径,为投资组合研究提供辅助分析工具。
期权定价
多类型期权定价涉及大量路径模拟和收益估计,需要平衡计算开销、定价误差与业务响应时间。
提供量子蒙特卡洛相关算法研究与量子启发式快速蒙特卡洛定价两类能力。前者支持量子算法建模与验证,后者面向现有计算环境开展多类型期权定价,为衍生品估值提供算法与应用支持。
风险计量
金融风险评估需要处理多资产关联、市场波动和不同风险情景,计算任务复杂且需要持续更新。
结合量子金融模型及量子启发式VaR计算,对资产和组合开展风险量化分析,支持不同市场条件与参数设置下的结果比较。
异常检测与信用风险分析
金融欺诈、异常交易及信用风险识别涉及高维数据、不均衡样本和复杂非线性关系,模型表现需要持续检验。
利用量子金融模型、量子核方法及启发式分类算法,开展特征分析、分类建模和异常样本识别,并结合实际数据评价准确性、稳定性与计算开销。
合作伙伴
合作流程
场景咨询
提交业务问题、数据条件与预期目标。

技术评估
分析模型约束与计算需求,选择适用技术路径。
联合验证
开展模型设计、算法比较与结果分析。
项目实施
结合验证结果,明确开发内容、部署方式与实施计划。

对金融科技解决方案感兴趣或者有疑问?
您可以通过在线提交,或添加助手的方式,免费进行咨询,我们将竭诚为您解答。