本源量子期权策略应用详细解读
5月21日,本源量子发布了金融衍生品收益计算相关的新应用——量子期权策略应用。这是继发布量子期权定价应用和量子VaR值计算应用后,本源量子团队在量子金融领域的新进展。
期权策略在交易者的日常交易中不可或缺,本次发布的量子期权策略应用引入一种金融衍生品蒙特卡罗收益估值算法,来实现对常见期权策略的预期收益期望的计算演示。
下面我们来详细解读下。
期权(option),又叫选择权,是一份合约,给予期权买家在特定日期或之前以特定价格买入或卖出标的资产的权利。期权与股票和债券一样,也是一种证券。同时它也是一种具有约束力的合约,具有严格限定的条款和特性。
期权并不像很多人所说的那样能够做到“期权在手,投资不愁。期权在手,天下我有”。很多人由于对期权不理解或者不正当使用,导致了很大的风险,甚至导致公司倒闭的风险,因此正确地理解使用期权十分重要。
量子计算能够让投资者更及时有效地评估期权策略组合收益。在此前推出的量子期权定价应用中,我们已经看到量子算法相对经典蒙特卡罗算法的显著优越性。相较于经典计算,量子计算可以对期权收益的评估提供二次加速。这一点继续适用于我们新推出的同样基于量子蒙特卡罗法的期权组合收益评估应用。
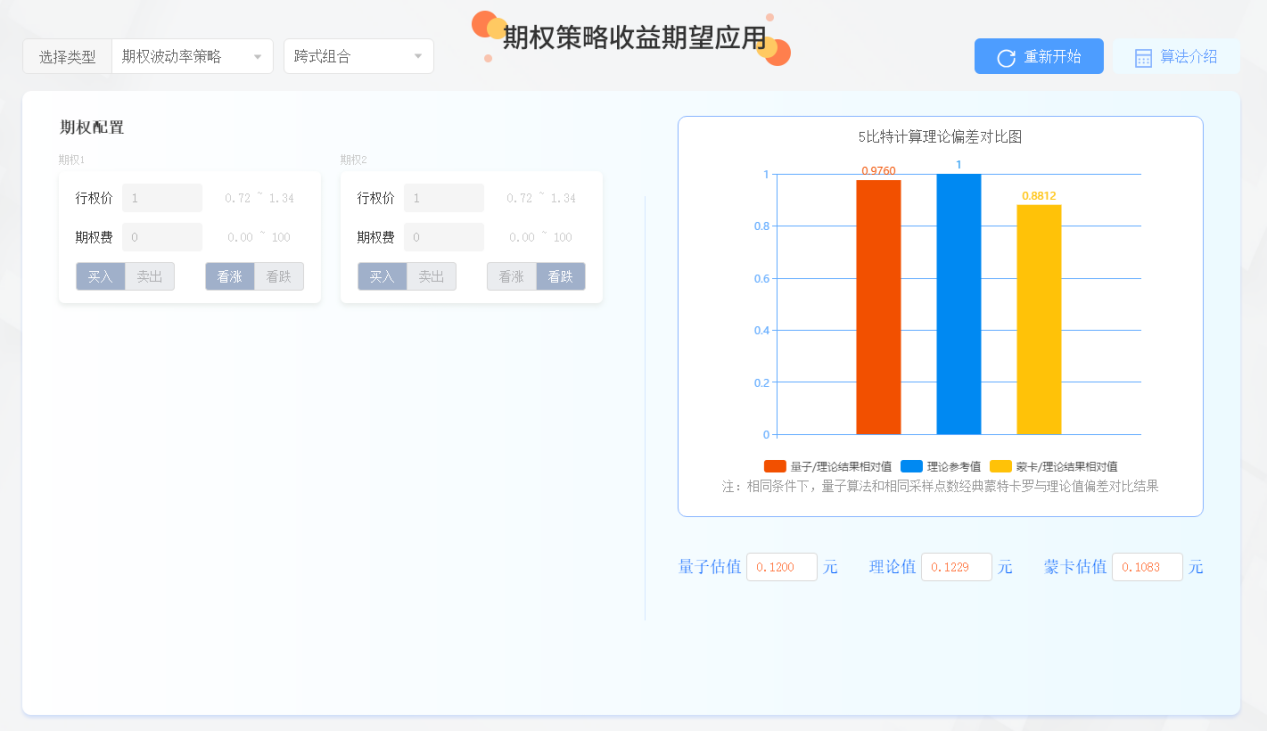

图:量子期权策略应用结果
量子期权策略应用是本源量子团队持续研究和开发量子金融领域应用的阶段性成果,该期权策略延续了期权定价的核心算法,与期权定价应用相同,其模拟速度和准确率均超越国际同类产品。
通过该量子期权策略应用,用户可直接使用量子线路对各种类单标的期权策略的收益函数进行统一处理并运算,它进一步丰富了量子计算在金融衍生品收益估值领域的应用。同时,该应用在现有量子金融应用研发的基础上也更加实用化,这标志着量子计算和金融接口的研究到达了一个新的里程碑。
附:算法介绍
Black-Scholes-Merton模型

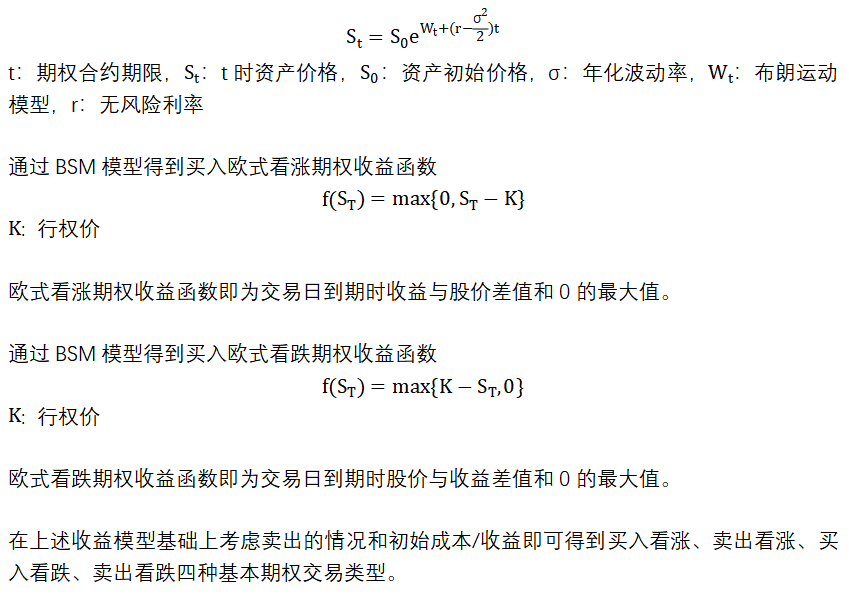

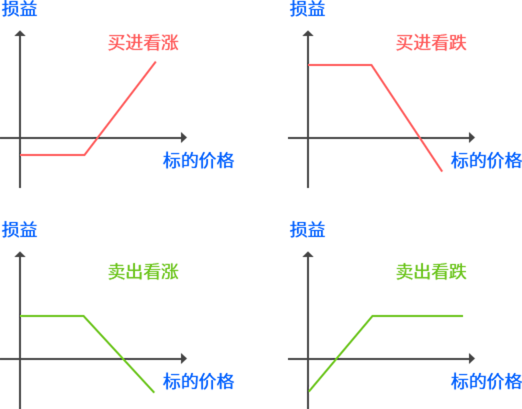
进而通过量子线路对上述基本交易类型进行线性组合即得到跨式组合/勒式组合/蝶式组合/牛市价差/熊市价差(做多/做空)等常见的期权组合策略的收益结果。